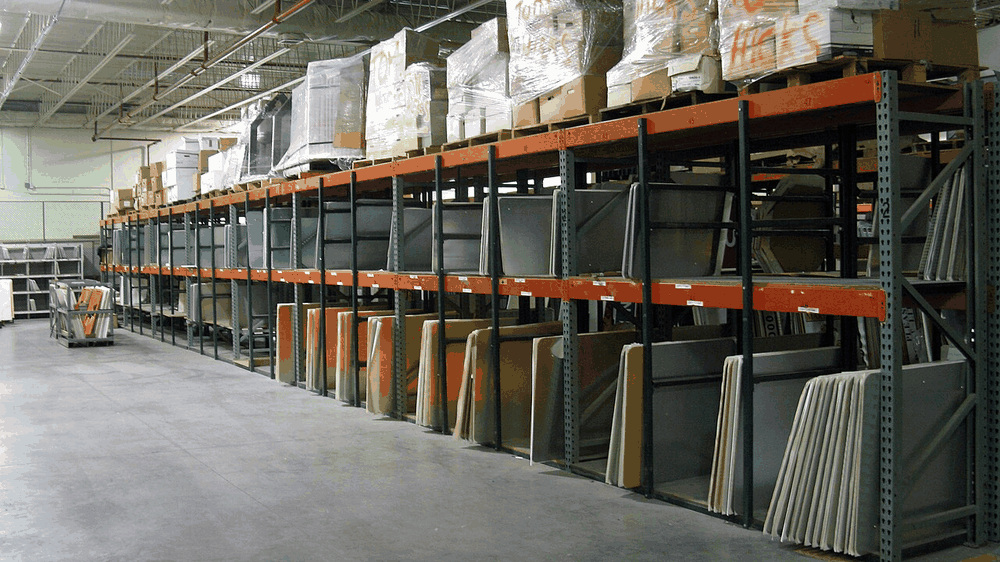
2026 年 9 月 8 日,一家冷链仓储企业的存货监盘结束。监盘覆盖 6 个库区、1,842 个库位,账面存货 2,846 万元,实盘 2,601 万元。
差异 245 万元里,183 万元来自三批货物已入库但未入账。这三批货的入库单日期分别是 2025 年 12 月 27 日、28 日和 31 日,货物实际在 12 月 29 日至 31 日进库,单据在 2026 年 1 月 4 日才流转到财务。
按权责发生制,这三批货应计入 2025 年末存货。调整后账面存货增加 183 万元,2025 年度的营业成本相应减少 183 万元,毛利增加 6.4 个百分点。
剩余 62 万元差异是损耗。冷链仓储的冻品有自然失水,行业经验值在 1.5% 至 3%。这次实盘损耗率 2.4%,在合理区间内,按存货跌价准备处理,不追责。
监盘方法上,我们对整箱货物按库位抽查,抽查比例 23%,重点覆盖周转慢的库位。周转超过 180 天的库位有 214 个,占库位总数 11.6%,这些库位的货物全部开箱查验。
抽查发现 7 个库位的货物标签与实物不符,标签标注的批次号与实际包装喷码不一致。追溯后发现是 2025 年 11 月一次换库操作时贴错标签,涉及金额 34 万元。这批货已按实际批次重新归位。
冷库的监盘还有一项特殊程序:温度记录核对。6 个库区的温度记录仪数据导出后,有 1 个库区在 2025 年 8 月出现连续 6 小时温度超过 -15℃,对应的 42 吨货物存在品质风险,已计提跌价准备 18 万元。
监盘报告与审计调整建议一并提交。存货类项目的问题通常在年末集中暴露,建议企业在 11 月底前做一次预盘,把标签与批次问题提前解决。